


快捷导航
Quick Navigation
联系我们
【光互连察看04】一文读懂OCS为啥成为CIOE最靓的
正在OCS器件演进方面,中国挪动研究院根本收集手艺研究所手艺司理王瑞雪指出,从OCS器件出发,业界聚焦端口规模由“百端口级”向“千端口级”演进、互换机能向更低损耗、高机能标的目的演进、互换架构向硅光融合、芯片级集成演进三大从线。
正在四条从线上,国外都有控制焦点器件的企业:Lumentum自研MEMS微镜;Coherent从推液晶(DLC)线;Polatis控制DBS压电线;硅光标的目的有iPronics、nEye等。上逛材料端也有相关配套。
Counterpoint Research估计,2028年全球数据核心AI ASIC出货量将冲破1500万颗,汗青性超越数据核心GPU出货量。这股自研ASIC的海潮也将进一步推高OCS的需求。英伟达的入局,则是这个赛道最大的变量。
从OCS光电夹杂收集组网和安排手艺出发,AI模子通信模式快速变化和算力规模持续扩展,鞭策OCS由静态拓扑/慢切换向快速智能沉构标的目的演进,并扩展至Scale-up、Scale-out和Scale-across多条理AI根本设备互联场景。
从国内厂商来看,华为昇腾950超节点中,已采用OCS全光互换机实现机柜间互连;中国电信完成全球首个光电协同的数据核心新型组网尝试,成果显示GPU点到点时延下降14%,集群DCN功耗降低19%,靠得住性提拔17%;中国挪动也已将OCS纳入智算收集升级线图,认为这是从“电为从、光为辅”向“全光原生”范式改变的环节。
Omdia高级首席阐发师吕名扬暗示,从OCS的四大使用场景来看,谷歌基于TPU的节点设置装备摆设优化是最大用量市场;Spine层使用目前更多处于摸索阶段,量级尚无法取前者比拟;从动化测试场景的用量也很是无限;而正在规模扩展(Scale-out/across)市场,OCS是无效的处理方案。该市场将从2028年之后起头呈现,由几万万美元级别逐渐迈向亿美元级。
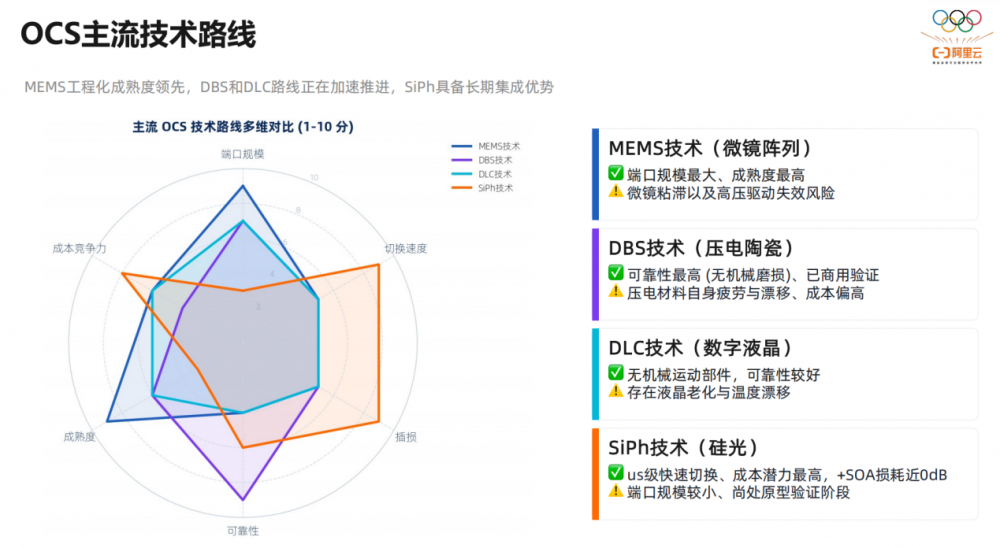
DLC(数字液晶)无机械活动部件,驱动电压低,短板是老化取温度漂移,需周期性校准,更适合拓扑相对静态的场景。
当前业内的一个共识是,OCS并非要完全代替保守电互换,而是取其协同演进,正在特定场景下优化AI集群的互联效率。
OCS的规模化使用始于谷歌。从TPU v4初次引入OCS算起,这条线月,谷歌发布的第八代TPU初次把锻炼和推理芯片分隔设想,标记OCS正式进入推理场景。鉴于推理办事器规模将远超于锻炼场景,OCS市场空间得以从头估算。
C114讯 9月10日动静(颜翊)本月初,英伟达颁布发表投资欧洲硅光手艺公司iPronics,以支撑第二代OCS手艺开辟,这则动静再次点燃了OCS的市场热浪;而这股热浪正在本年CIOE上获得了极尽描摹的表现。
吕名扬暗示,当前零件方案已有包罗光迅科技、Coherent、Lumentum等跨越五家成熟供应商,新玩家切入谷歌供应链难度极大,他新进入者优先以焦点器件供应商身份参取。
此中,MEMS是当前支流,劣势是端口扩展性最强、成熟度最高、切换速度为毫秒级、量产成底细对可控、插损也较低,最切近规模落地。但存正在微镜粘畅及高压驱动失效风险,且切换速度局限于毫秒级。
阿里云光收集架构师王鹏指出,从系统成本布局来看,四条线呈现一些配合特征:四条径的焦点器件取细密封拆瞄准合计占BOM成本约60%-70%,是量产降本从疆场。MEMS取DBS线%的高压驱动相关成本。此外,软件取测试环节成本合计占比约18%-24%,受限于效率取尺度缺失,仍是现性成本高地。
英伟达的结构思就是组合拳:OCS担任大规模集群的横向光互换,CPO担任机柜内的纵向高速互联,CPO用于Leaf层取Scale-up(机柜内、近芯片端),OCS用于Spine层取Scale-out/Scale-across(跨机柜、跨集群、跨数据核心)。
DBS(压电陶瓷)的插损是四条线中最低的,靠得住性极高,但成本偏高,且焦点手艺由少数国外厂商控制,国内暂无焦点能力。
据“光互连”不完全统计,正在本次CIOE期间,包罗光迅科技、徳科力、凌云光、孛璞半导体、光隆科技、质禾科技、广东三石园科技等多家公司推出了分歧手艺径的OCS零件处理方案。除OCS零件厂商外,包罗天孚通信、腾景科技、炬光科技、光库科技、赛微电子等一众焦点光学元器件厂商带来 MEMS准曲阵列、微透镜阵列、行器等无源组件。略有可惜的是,大厂Lumentum、Coherent本次没有正在展台展出OCS零件。
SiPh(硅光)是被寄予厚望的一条线,劣势是兼容CMOS工艺、切换速度达微秒级,持久成本潜力最大,虽原生插损较高(约6dB),但连系SOA后可趋近于0。目前受限于端口规模(32-128),尚处原型验证阶段。
受谷歌示范效应影响,微软、Meta等hyperscale厂商也起头正在新一代AI集群中测试并引入OCS手艺。OpenAI近期便取博通合做推出了自研的第一代推理ASIC:Jalapeo,并采用OCS手艺,成为除谷歌外支流厂商中的首例。
别的一家是孛璞半导体,做为财产新军,孛璞半导体选择的是硅光光波导手艺径,现场展现了32x32 OCS全光互换机,功耗仅10W,大幅降低设备功耗取转发时延,无效处理大规模AI集群组网高能耗、高延迟难题,帮力算力核心节能降本。需要指出的是,硅光光波导手艺虽然端口规模相对较小,但正在成本潜力以及+SOA耗损方面劣势较着。
什么是OCS,为什么需要OCS,OCS有哪些手艺径,当前的财产落地环境若何,后续又将朝着哪个标的目的演进?通过这篇文章,您将会对OCS财产有个概况性的领会。
财产界目前支流口径将OCS划分为四条手艺线:微镜阵列(MEMS)、数字液晶(DLC)、压电陶瓷(DBS)、硅光波导(SiPh),分歧手艺径各有好坏。
从国内的财产链环境看,光迅科技、中际旭创、新易盛等自研MEMS的零件端口数取国际支流曾经进入同代,次要上逛焦点器件厂商还包罗腾景科技、天孚通信、光库科技、赛微电子等。可是,正如阿里云王鹏引见,LC毗连器、系统软件等环节完全可控;正在MEMS微镜、硅光芯片、DLC面板、细密封拆、驱动ASIC、FPGA、测试标定设备等环节具备部门制制能力,但良率取分歧性仍有提拔空间;DBS手艺国内暂无焦点能力。
跟着万卡级AI锻炼集群、超大规模智算核心快速落地,超节点产物形态起头成为支流,但保守电互换架构受限于功耗高、时延大、速度适配差、扩展难度高档痛点,已无法满脚超高带宽、动态安排、超低时延的算力互联需求。
目前,谷歌仍然是OCS最成熟的用户,Omdia数据显示,谷歌2026年AI办事器规模将达92。9万台,形成当前OCS市场增加的根基盘。业界预测,2026年谷歌对300端口OCS互换机的需求约1。5万台,2027年或将攀升到5万台。
OCS(Optical Circuit Switch,光电互换机,亦称全光互换机)则是一种新的产物形态,凭仗低时延、和谈通明、超低功耗和可沉构等特征,被视为冲破这一瓶颈的环节径。做为正在光域间接完成信号由的设备,OCS实现了信号端到端的全光传输,从底子上处理了电互换正在功耗、时延及布线复杂度上的三沉障碍。
王瑞雪总结了OCS规模化落地的四道障碍:OCS支流的毫秒级切换速度难以婚配数据核心突发随机流量;手艺方案需要取上层使用、和谈深度适配,依赖定制化开辟,手艺门槛高;硬件接口、管控和谈缺乏同一尺度,分歧厂商设备互通坚苦;初始扶植投入偏高,可预测的大流量场景下才能凸显劣势。吕名扬也出格提示:OCS是已验证的成功产物,但准入门槛极高,必需履历漫长的验证周期,客户导入周期会更长。
正在本年的CIOE上,我们就看到了有两家代表性的OCS厂商。一家是光迅,保守老牌的光模块厂商,现场展现了320×320 OCS全光互换系统,可支持复杂叶脊架构或超节点集群通信;尤为环节的是,光迅科技OCS处理方案中MEMS微镜阵列芯片、光纤阵列单位(FAU)、细密耦合封拆工艺均为全栈自研。
市场需求已传导到上逛,行业龙头Coherent暗示,过去两个月内,OCS内部环节零部件产能瓶颈被“戏剧性地”处理,市场机遇将翻倍至40亿美元以上。另一行业龙头Lumentum则称OCS出货量从2026财年第三季度到第四时度翻倍;2027财年第一季度OCS单季收入将冲破1亿美元。
2026年3月,英伟达正在OFC 2026展现了Feynman架构取OCS融合的“GW级AI工场”收集方案,被券商解读为“英伟达打算2028年实现芯片级OCS集成”。正在德意志银行2026科技大会上,Lumentum CEO公开确认公司正在OCS产物晚期出货阶段就已对接一家体量显著大于谷歌的超等大客户。业内遍及认为该客户是英伟达。


